
VeriFactu y factura electrónica: qué son, en qué se diferencian y cómo te afectan
En esta página
- VeriFactu y factura electrónica no son lo mismo (resumen en 30 segundos)
- Qué es VeriFactu
- Qué es la factura electrónica B2B
- VeriFactu vs factura electrónica: tabla comparativa
- Diferencias clave explicadas con un ejemplo
- Calendario de plazos: cuándo entra en vigor cada uno
- ¿Tengo que cumplir los dos? Cómo encajarlos sin duplicar coste
- El lado que nadie te cuenta: qué haces con las facturas que RECIBES
VeriFactu y factura electrónica no son lo mismo (resumen en 30 segundos)
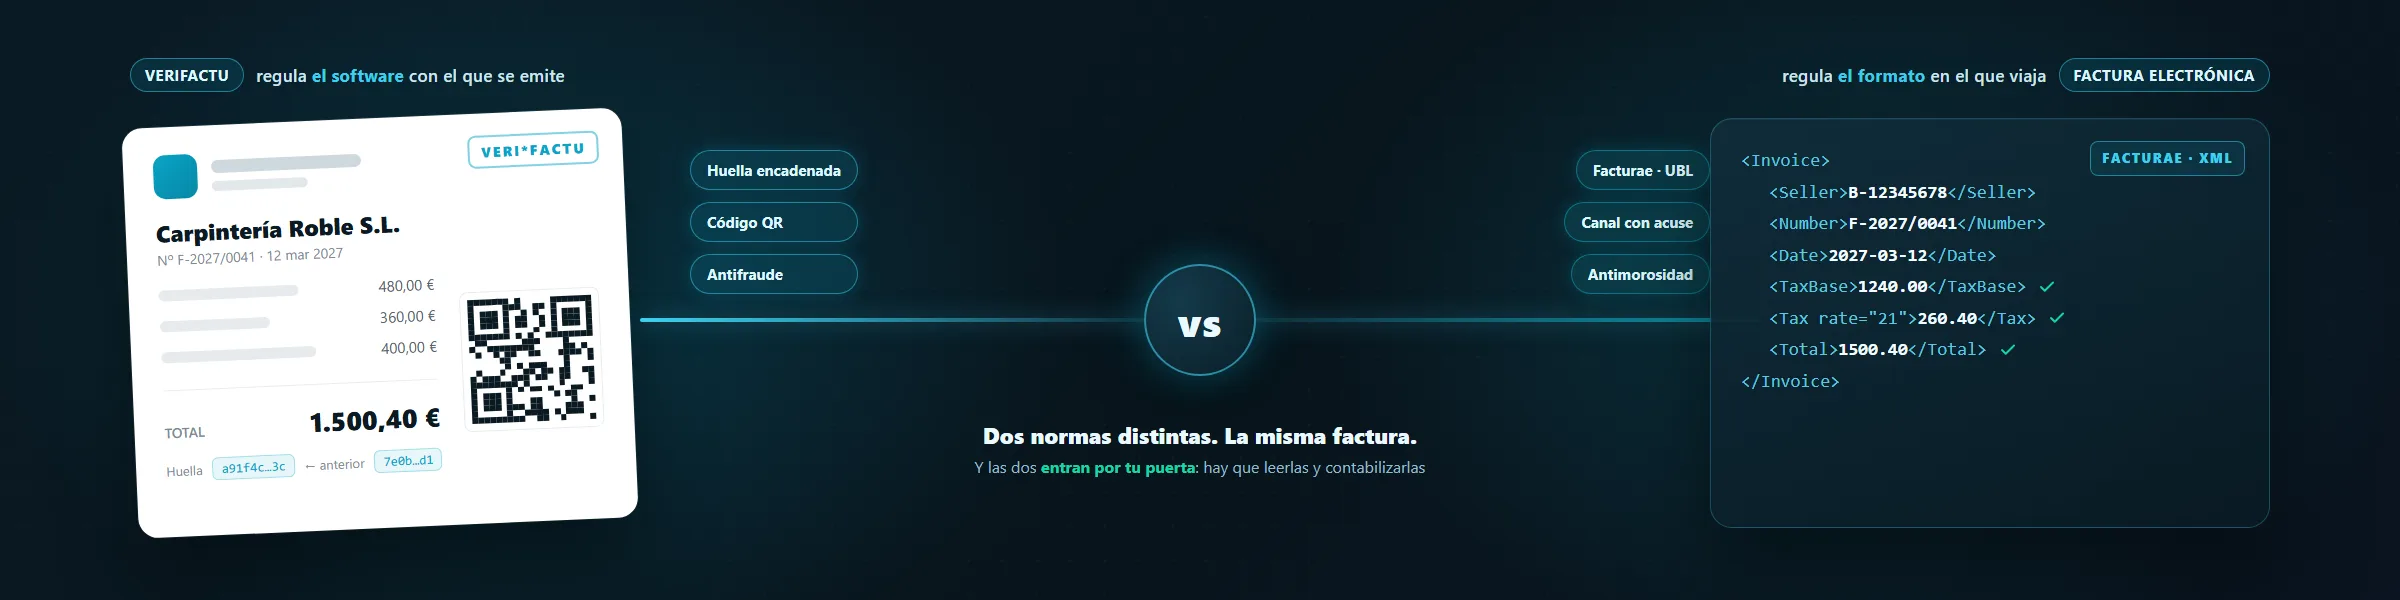
Dicho de otra forma: VeriFactu se ocupa de cómo se genera la factura por dentro; la factura electrónica se ocupa de en qué formato viaja y por dónde. Son dos obligaciones diferentes que pueden coincidir en el mismo negocio a la vez.
- Registro trazable e inalterable por cada factura.
- Huella digital encadenada y código QR.
- Aplica a B2B, B2C y B2G: lo que importa es que uses un programa.
- Archivo estructurado (Facturae, UBL), legible por máquina.
- Viaja por un canal con acuse de recibo y de pago.
- Aplica a operaciones entre empresas y autónomos.
Y hay una tercera pata que ninguna de las dos normas subraya, pero que te va a tocar de lleno: si tú vas a emitir facturas así, es que tus proveedores también. Es decir, vas a recibir un aluvión de facturas estructuradas y con QR que hay que validar y contabilizar. A eso llegamos al final.
Qué es VeriFactu
VeriFactu es el sistema de facturación verificable que introduce la Ley Antifraude (Ley 11/2021) y desarrolla el Reglamento RD 1007/2023. Su objetivo es acabar con el software de doble uso, esos programas que permitían llevar una contabilidad en B borrando o alterando ventas sin dejar rastro.
La idea de fondo es sencilla: tu programa de facturación debe generar, por cada factura, un registro de facturación trazable e inalterable. Una vez creado, ese registro no se puede modificar ni borrar sin que quede constancia. Se acabó el “esta venta la quito y no ha pasado nada”.
VeriFactu no te obliga a cambiar cómo cobras ni cómo tratas con tus clientes. Te obliga a que el programa que usas para facturar cumpla unos requisitos técnicos. Si usas software comprado o de suscripción, la responsabilidad de que cumpla es en buena parte del fabricante; si te lo desarrollas a medida, la responsabilidad recae sobre ti.
Cómo funciona: registros encadenados, QR y remisión a la AEAT
El mecanismo antifraude se apoya en cuatro piezas:
- Encadenamiento (hash). Cada registro de facturación incluye la huella del registro anterior, como los eslabones de una cadena. Si alguien intentara borrar o alterar una factura intermedia, la cadena se rompe y salta a la vista.
- Huella digital inalterable. Cada factura lleva su propia huella, que garantiza que su contenido no se ha tocado después de emitirla.
- Código QR. Toda factura conforme lleva impreso un código QR que permite verificar sus datos. Quien la reciba puede escanearlo para comprobar que es legítima.
- Modalidad de remisión. Aquí hay dos caminos, y conviene verlos por separado:
- El software remite automáticamente cada registro a la AEAT en el momento de emitir.
- A cambio, tiene menos requisitos técnicos.
- Las facturas llevan la leyenda VERI*FACTU.
- El software no envía los registros en tiempo real.
- Debe conservarlos firmados electrónicamente y a disposición de Hacienda.
- Requisitos técnicos más exigentes: integridad, conservación y trazabilidad.
En ambos casos el resultado para Hacienda es el mismo: una traza fiable e inalterable de todo lo que has facturado. Si quieres ver la cadena de huellas en acción y el detalle de cada pieza, está en la guía de qué es VeriFactu.
A quién afecta VeriFactu
VeriFactu aplica, en términos generales, a todo el que emita factura usando un software de facturación: autónomos y empresas. Y da igual a quién factures: a otras empresas (B2B), a consumidores finales (B2C) o a la Administración (B2G). Lo que importa es que uses un programa para facturar.
Sobre cuándo entra en vigor cada obligación: la aplicación es escalonada y ha sufrido aplazamientos, así que no te fíes de fechas de oídas. Te lo detallamos en la sección de plazos, con el calendario vigente y la fuente oficial.
Qué es la factura electrónica B2B
La factura electrónica obligatoria entre empresas y autónomos nace de la Ley Crea y Crece (Ley 18/2022) y la desarrolla el Real Decreto 238/2026. Su objetivo principal no es tanto antifraude como luchar contra la morosidad: al obligar a un formato y un canal comunes, se puede saber con certeza cuándo se emitió una factura, cuándo se recibió y cuándo se pagó.
La clave está en la palabra estructurada. Una factura electrónica B2B no es un PDF que mando por email. Es un archivo con los datos ordenados en campos que una máquina puede leer directamente: quién emite, quién recibe, base imponible, IVA, importe total, número, fecha. Los formatos habituales son Facturae (el formato XML español) y UBL (un estándar internacional).
Esa factura estructurada no viaja de cualquier manera: circula por un canal (plataformas privadas de intercambio y la solución pública de la Administración), de modo que quede registro del envío, la recepción y el estado de pago.
Formato estructurado vs PDF: por qué un PDF no cuenta
Esta es la parte que más cuesta interiorizar, así que insistimos: un PDF o una imagen no son una factura electrónica estructurada, aunque estén perfectamente hechos.
¿Por qué? Porque un PDF está pensado para que una persona lo lea. Los datos están dibujados en la página, pero una máquina no sabe con certeza cuál es la base imponible y cuál el total sin interpretarlos. La factura electrónica B2B busca justo lo contrario: que los datos sean legibles por máquina sin ambigüedad. Tienes la definición completa y los formatos en qué es la factura electrónica.
Ojo con una consecuencia práctica: aunque recibas la factura en formato estructurado, muchas veces querrás una versión legible para revisarla, y a la inversa. Ese ida y vuelta entre dato para la máquina y documento para la persona es precisamente donde se acumula trabajo manual.
A quién afecta la factura electrónica B2B
La factura electrónica obligatoria aplica a las operaciones entre empresas y autónomos (B2B) en España. Las operaciones con consumidores finales (B2C) quedan, con carácter general, fuera de esta obligación concreta, y la facturación a la Administración (B2G) ya venía siendo electrónica desde antes por otra normativa. Su entrada en vigor es escalonada según el tamaño de la empresa: primero las de mayor facturación y, después, el resto. Tienes el detalle en la guía de la factura electrónica obligatoria.
VeriFactu vs factura electrónica: tabla comparativa
Aquí tienes las dos obligaciones cara a cara. Fíjate en la última columna: es la que casi nadie te cuenta y la que más te va a afectar como receptor de facturas.
| Criterio | VeriFactu | Factura electrónica B2B | Para las facturas que recibo |
|---|---|---|---|
| Qué regula | El software con el que emites. | El formato y el canal de intercambio. | Recibiré facturas generadas con software conforme y en formato estructurado. |
| Norma | Ley Antifraude (11/2021) + RD 1007/2023. | Ley Crea y Crece (18/2022) + RD 238/2026. | Dos orígenes normativos distintos que confluyen en mi bandeja. |
| Lado de la operación | Emisión: cómo se genera. | Intercambio: cómo viaja. | Yo estoy en el lado de recepción de ambas. |
| Marca distintiva | Huella digital + código QR en la factura. | Datos en Facturae o UBL por un canal. | Tendré facturas con QR que verificar y XML que leer. |
| Alcance | B2B, B2C y B2G. | Principalmente B2B. | Recibiré facturas de proveedores (B2B) con ambas capas. |
| Modo de remisión | Tiempo real (VeriFactu) o registro firmado (no verificable). | Envío por canal con acuse de recibo y pago. | El proveedor decide el modo; yo solo recibo el documento. |
| Regímenes forales | TicketBAI en País Vasco y Navarra. | Particularidades forales según normativa. | Puedo recibir facturas TicketBAI si mi proveedor es foral. |
| Finalidad | Antifraude. | Antimorosidad. | Más control y trazabilidad en lo que entra. |
| Incumplimiento | Régimen sancionador de la Ley Antifraude. | Régimen sancionador de la Ley Crea y Crece. | Afecta a quien emite; a mí me toca contabilizar bien lo recibido. |
La lectura rápida: VeriFactu y factura electrónica atacan problemas distintos (fraude frente a morosidad), desde leyes distintas, y afectan a momentos distintos de la factura (cómo se genera frente a cómo viaja). Por eso pueden convivir en el mismo negocio.
Diferencias clave explicadas con un ejemplo
Pongámoslo en la vida real. Imagina que una carpintería te vende 20 sillas y te emite una factura. Sigue esa misma factura para ver dónde entra cada obligación:
Fíjate en la conclusión: es la misma factura. VeriFactu afecta al software que la genera y la factura electrónica afecta al formato y canal por el que llega. Tú, como quien la recibe, no eliges nada de eso: te llega ya cocinada con ambas capas y tu trabajo es procesarla bien.
Calendario de plazos: cuándo entra en vigor cada uno
Aquí toca ser prudente, porque es justo donde más desinformación circula. Ambas obligaciones tienen entrada escalonada y ambas han sufrido aplazamientos. Este es el calendario vigente al publicar esta guía, sobre un mismo eje para que veas que no coinciden:
- 1 ene 2027Sociedades (IS)
- 1 jul 2027Autónomos y resto
- 1 oct 2027Facturación superior a 8 M€
- 1 oct 2028Resto de pymes y autónomos
Ambas fechas ya se han movido antes. No fijes fechas de memoria ni de artículos antiguos: confirma el calendario en la sede de la Agencia Tributaria
Lo que sí puedes retener es la lógica del escalonamiento, que no cambia:
- Por tamaño o forma jurídica. Las obligaciones entran antes para quien tiene más músculo (sociedades, empresas de mayor facturación) y, en fases posteriores, para pymes y autónomos.
- Por fabricantes de software. Los desarrolladores de programas de facturación tienen su propio plazo para adaptar sus productos, anterior al de los usuarios finales, de modo que cuando a ti te toque ya tengas herramientas conformes disponibles.
Si tienes gestoría, contrasta el calendario con ella. Es la única forma de no llevarte un susto por una fecha que ya ha cambiado.
Qué pasa en País Vasco y Navarra (regímenes forales)
¿Tengo que cumplir los dos? Cómo encajarlos sin duplicar coste
Es muy posible que sí, y no pasa nada. Si eres una empresa o un autónomo que emite facturas a otras empresas con un software de facturación, es probable que te toquen las dos obligaciones a la vez: VeriFactu por el software y factura electrónica por el formato B2B. Coincidir no significa duplicar coste.
La buena noticia es que no necesitas dos sistemas distintos. La vía práctica es contar con un software de facturación conforme que cubra la emisión de ambas: que genere los registros con huella y QR (VeriFactu) y que, a la vez, emita en formato estructurado por el canal correspondiente (factura electrónica). Un único programa bien elegido resuelve las dos por el lado de emisión.
Así que, si estás preocupado por tener que montar dos flujos, respira: por el lado de emitir, una sola herramienta conforme te vale. Ahora bien, todo lo anterior habla de emitir. ¿Y lo que recibes?
El lado que nadie te cuenta: qué haces con las facturas que RECIBES
Aquí está el gran hueco. Repasa toda la conversación pública sobre VeriFactu y factura electrónica y verás un patrón: todo el mundo habla de emitir. Qué software necesitas para emitir conforme, cómo emitir en Facturae, qué QR poner en las facturas que envías.
Pero hay una verdad de perogrullo que casi nadie dice: si todos tus proveedores tienen que emitir así, tú vas a recibirlo todo así. Cuando el sistema esté en marcha, tu bandeja de entrada se va a llenar de facturas en formato estructurado, que no son un PDF cómodo de leer sino un XML de datos, y de facturas con código QR y marca VeriFactu que conviene verificar. Y mientras dure la transición, seguirá entrando de todo:
Esas facturas hay que recibirlas, validarlas y contabilizarlas. El software de emisión conforme del que hablábamos antes no te ayuda con esto: resuelve lo que tú emites, no lo que te llega de fuera. La cara de recepción se queda huérfana, y es precisamente donde se acumula el trabajo pesado del día a día.
La avalancha inbound: gestorías y pymes con muchos proveedores
Este lado inbound golpea con especial fuerza a dos perfiles:
- La gestoría o asesoría. Recibe cada mes cientos o miles de facturas de los proveedores de todos sus clientes. El reto no es leerlas una a una, sino procesarlas en volumen: extraer sus datos, cuadrarlos y llevarlos a cada contabilidad.
- La pyme con muchos proveedores. Una empresa que compra a decenas de proveedores recibe un flujo constante de facturas de formatos y orígenes distintos. Meter todo eso a mano en el Excel o en el programa contable son horas de tecleo que no aportan nada y en las que es fácil equivocarse.
En ambos casos el problema es el mismo: mucho volumen entrante que hay que contabilizar con precisión y sin que se coma la jornada de nadie. La norma resuelve cómo llegan las facturas; no resuelve quién las procesa.
Cómo Contextual Docs procesa tus facturas recibidas
Con Contextual Docs subes (o conectas) las facturas de tus proveedores y la IA extrae los datos por ti: importes, IVA, NIF, IBAN y líneas de detalle. Las clasifica y las exporta directamente a tu Excel o a tu programa contable, con validación humana lado a lado para que revises antes de dar por buena cualquier extracción. Sin plantillas: funciona con formatos distintos desde el primer documento.
Y con las garantías que pide este terreno: datos en la Unión Europea, cumplimiento RGPD y esquema ENS Medio, y un plan gratis de 300 créditos al mes, sin tarjeta, para que lo pruebes con tus propias facturas antes de decidir nada.
Dicho de forma simple: mientras VeriFactu y la factura electrónica ordenan cómo salen las facturas de tus proveedores, Contextual Docs se encarga de qué haces con ellas cuando entran por tu puerta. Míralo en contabilizar facturas.